Entrada destacada

Libro de Proveedores

Es un Libro auxiliar que tiene como objetivo llevar una cuenta para cada Proveedor con el que la empresa tiene relaciones comerciales. En ...

Mostrando entradas con la etiqueta Base Imponible. Mostrar todas las entradas

martes, 26 de septiembre de 2023

Reducciones de la base imponible

Reducción por tributación conjunta 

La tributación conjunta es una manera de presentar la declaración de la renta, que consiste en agrupar las rentas de los miembros de una familia, generando un solo pago y un solo documento.

En el impreso viene como se muestra en la siguiente foto:


A continuación se explica cada casilla:
  • Casilla 0461: en este punto se anota el importe de la reducción por tributación conjunta. 

Reducción por aportaciones y contribuciones al sistema social social 

En el impreso viene como se muestra en la siguiente foto:
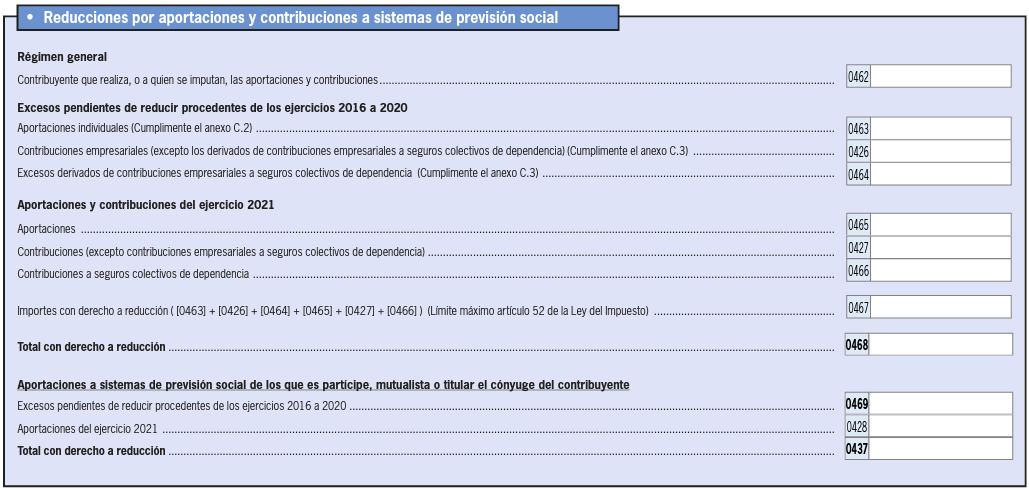
A continuación se explica cada casilla:

Régimen general 

  • Casilla 0462: en este apartado se rellena con el contribuyente que realiza, o a quien se imputan, las aportaciones y contribuciones. 

Excesos pendientes de reducir procedentes de los ejercicios 2016 a 2020

  • Casilla 0463: en este punto se anota las aportaciones individuales (Cumplimente el anexo C.2)
  • Casilla 0426: en esta casilla se escribe las contribuciones empresariales (excepto los derivados de contribuciones empresariales a seguros colectivos de dependencia) (Cumplimente el anexo C.3) 
  • Casilla 0464: en este punto se rellena los excesos derivados de contribuciones empresariales a seguros colectivos de dependencia  (Cumplimente el anexo C.3)  

Aportaciones y contribuciones del ejercicio 2021

  • Casilla 0465: en este punto se anota el importe de las aportaciones. 
  • Casilla 0427: en este apartado se rellena las contribuciones (excepto contribuciones empresariales a seguros colectivos de dependencia) 
  • Casilla 0466: en esta casilla se escribe las contribuciones a seguros colectivos de dependencia. 
  • Casilla 0467: en este punto se anota el resultado de la suma de las siguientes casillas:

Casilla 0463 + Casilla 0426 + Casilla 0464 + Casilla 0465 + Casilla 0427 + Casilla 0466

  • Casilla 0468: en este apartado se rellena con el total con derecho a reducción. 

Aportaciones a sistemas de previsión social de los que es partícipe, mutualista o titular el cónyuge del contribuyente

  • Casilla 0469: en esta casilla se escribe los excesos pendientes de reducir procedentes de los ejercicios 2016 a 2020
  • Casilla 0428: en este punto se anota las aportaciones del ejercicio 2021 
  • Casilla 0437: en este apartado se rellena con el total con derecho a reducción. 

Reducciones por aportaciones y contribuciones a sistemas de previsión social constituidos a favor de personas con discapacidad

A continuación se explica cada casilla:
  • Casilla 0470: en esta casilla se anota el contribuyente que realiza las aportaciones con derecho a reducción.
  • Casilla 0471: en este punto se escribe el N.º de identificación fiscal (NIF) de la persona con discapacidad partícipe, mutualista o asegurada.
  • Casilla 0472: en este apartado se rellena con los excesos pendientes de reducir procedentes de los ejercicios 2016 a 2020 por aportaciones realizadas por la persona con discapacidad.
  • Casilla 0473: en esta casilla se anota los excesos pendientes de reducir procedentes de los ejercicios 2016 a 2020 por aportaciones realizadas a favor de parientes o tutelados con discapacidad.
  • Casilla 0474: en este punto se escriben las aportaciones realizadas en 2021 por la propia persona con discapacidad.
  • Casilla 0475: en este apartado se rellena con las aportaciones realizadas en 2021 por parientes o tutores a favor de la persona con discapacidad.
  • Casilla 0476: en esta casilla se anota el total con derecho a reducción.

Reducciones por aportaciones a patrimonios protegidos de personas con discapacidad

En el impreso viene como se muestra en la siguiente foto:
A continuación se explica cada casilla:
  • Casilla 0477: en este punto se rellena con el contribuyente que realiza las aportaciones con derecho a reducción.
  • Casilla 0478: en este apartado se anota el N.º de identificación fiscal (NIF) de la persona con discapacidad titular del patrimonio protegido.
  • Casilla 0479: en esta casilla se escribe los excesos pendientes de reducir procedentes de los ejercicios 2017 a 2020.
  • Casilla 0480: en este punto se rellena con las aportaciones realizadas en 2021 al patrimonio protegido de la persona con discapacidad.
  • Casilla 0481: en este aparatado se anota el total con derecho a reducción.

Reducciones por pensiones compensatorias a favor del cónyuge y anualidades por alimentos, excepto en favor de los hijos

En el impreso viene como se muestra en la siguiente foto:
A continuación se explica cada casilla:
  • Casilla 0482: en este apartado se escribe el contribuyente que abona las pensiones o anualidades.
  • Casilla 0483: en esta casilla se anota el N.º de identificación fiscal (NIF) de la persona que recibe cada pensión o anualidad.
  • Casilla 0484: en este punto se marca una "X" si en la casilla [0483] ha consignado un NIF de otro país.
  • Casilla 0485: en este apartado se escribe el importe de la pensión o anualidad satisfecha en 2021 por decisión judicial.
  • Casilla 0486: en esta casilla se anota el total con derecho a reducción.

Reducciones por aportaciones a la mutualidad de previsión social de deportistas profesionales

En el impreso viene como se muestra en la siguiente foto:
A continuación se explica cada casilla:
  • Casilla 0487: en este punto se anota el contribuyente que realiza las aportaciones con derecho a reducción.
  • Casilla 0488: en este apartado se escribe los excesos pendientes de reducir procedentes de los ejercicios 2016 a 2020.
  • Casilla 0489: en esta casilla se anota las aportaciones y contribuciones realizadas en 2021 con derecho a reducción.
  • Casilla 0490: en este punto se nota el total con derecho a reducción.

jueves, 25 de mayo de 2023

Base imponible general y Base imponible de ahorro

En este punto se anota todas cifras e importes que componen las base imponible general y de ahorro.

La Base imponible general 

La Base Imponible general: comprende casi todas las rentas que se hayan recibido durante el ejercicio fiscal (los rendimientos del trabajo y el capital, las ganancias patrimoniales y las imputaciones de rentas y pérdidas).

En el impreso viene como se muestra en la siguiente foto:
A continuación, se explicará cada una de las casillas:
Casilla 0420: como se ha visto anteriormente esta casilla se escribe el Saldo neto positivo de las ganancias y pérdidas patrimoniales imputables a 2021 a integrar en la base imponible general.

Compensación (si la Casilla 0420 es positiva y hasta el máximo de su importe): 

  • Casilla 0431: en este punto se anota el Saldos netos negativos de ganancias y pérdidas patrimoniales de 2017 a 2020 no derivadas de transmisiones, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible general (Cumplimente el anexo C.2)
  • Casilla 0432: en este apartado se rellena con el Saldo neto de los rendimientos a integrar en la base imponible general y de las imputaciones de renta 
Casilla 0025 + Casilla 0060 + Casilla 0155 + Casilla 0156 + Casilla 0235 + Casilla 1484 + Casilla 1560 + Casilla 1601 + Casilla 1604 + Casilla 1605 + Casilla 0265 + Casilla 0270 + Casilla 0275 + Casilla 0280

Compensaciones (si la Casilla 0432 es positiva):

  • Casilla 0433: en este punto se anota el Saldo neto negativo de las ganancias y pérdidas patrimoniales de 2021 a integrar en la base imponible general, con el límite del 25% del importe de la Casilla 0432 (*) (importe de la Casilla 0421 si procede)
  • Casilla 0434: en esta casilla se escribe el Resto de saldos netos negativos de las ganancias y pérdidas patrimoniales de 2017 a 2020 no derivadas de transmisiones, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible general, con el límite del 25 por 100 del importe de la Casilla 0432 (*) (Cumplimente el anexo C.2) (saldo pendiente no compensado en la Casilla 0431).
  • Casilla 0435: en este apartado se rellena con el resultado de Base imponible general 
Casilla 0420 – Casilla 0431 + Casilla 0432 – Casilla 0433 – Casilla 0434

La Base Imponible de ahorro 

La base imponible del ahorro abarca las rentas derivadas de poseer de determinadas inversiones como acciones, depósitos, fondos de inversión, seguros, o los intereses de cuentas y demás inversiones.

En el impreso viene como se muestra en la siguiente foto:


A continuación, se explicará cada una de las casillas:
  • Casilla 0424: en esta casilla como se explicó anteriormente se rellena con el Saldo neto positivo de las ganancias y pérdidas patrimoniales imputables a 2021 a integrar en la base imponible del ahorro.

Compensaciones (si la casilla [0424] es positiva y hasta el máximo de su importe):

  • Casilla 0436: en este apartado se rellena con los Saldos netos negativos de rendimientos de capital mobiliario imputables a 2021, a integrar en la base del ahorro, con el límite del 25% de Casilla 0424 (*) (importe de la Casilla 0430 si procede)
  • Casilla 0439: en este punto se anota con los Saldos netos negativos de ganancias y pérdidas patrimoniales de 2017, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2)
  • Casilla 0440: en esta casilla se escribe con los Saldos netos negativos de ganancias y pérdidas patrimoniales de 2018, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2)
  • Casilla 0441: en este apartado se rellena con los Saldos netos negativos de ganancias y pérdidas patrimoniales de 2019, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2)  
  • Casilla 0442: en este punto se anota el con los Saldos netos negativos de ganancias y pérdidas patrimoniales de 2020, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2).
  • Casilla 0443: en esta casilla se escribe con el Resto de saldos netos negativos de rendimientos de capital mobiliario de 2017, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25 % de Casilla 0424 (*) (saldo pendiente no compensado en la Casilla 0449) (Cumplimente el anexo C.2)
  • Casilla 0444: en este apartado se rellena con el Resto de saldos netos negativos de rendimientos de capital mobiliario de 2018, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25% de Casilla 0424 (*) (saldo pendiente no compensado en la Casilla 0450) (Cumplimente el anexo C.2)
  • Casilla 0445: en este punto se anota con el Resto de saldos netos negativos de rendimientos de capital mobiliario de 2019, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25% de Casilla 0424 (*) (saldo pendiente no compensado en la Casilla 0451) (Cumplimente el anexo C.2)
  • Casilla 0447: en esta casilla se escribe con el Resto de saldos netos negativos de rendimientos de capital mobiliario de 2020, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25% de Casilla 0424 (*) (saldo pendiente no compensado en la Casilla 0452) (Cumplimente el anexo C.2)  
  • Casilla 0429: en este apartado se rellena con el Saldo neto positivo de los rendimientos del capital mobiliario imputables a 2021 a integrar en la base imponible del ahorro.

Compensaciones (si la casilla [0429] es positiva y hasta el máximo de su importe):

  • Casilla 0446: en este punto se anota con los Saldos netos negativos de ganancias y pérdidas patrimoniales imputables a 2021, a integrar en la base imponible del ahorro, con el límite del 25%  de Casilla 0429 (*) (importe de la Casilla 0425 si procede)
  • Casilla 0449: en esta casilla se escribe con los Saldos netos negativos de rendimientos del capital mobiliario, de 2017, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2)
  • Casilla 0450: en este apartado se rellena con los Saldos netos negativos de rendimientos del capital mobiliario, de 2018, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2) 
  • Casilla 0451: en esta casilla se escribe con los Saldos netos negativos de rendimientos del capital mobiliario, de 2019, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2)
  • Casilla 0452: en este punto se anota con los Saldos netos negativos de rendimientos del capital mobiliario, de 2020, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro (Cumplimente el anexo C.2)
  • Casilla 0453: en esta apartado se rellena con el Resto de saldos netos negativos de ganancias y pérdidas patrimoniales de 2017, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25% de Casilla 0429 (*) (saldo pendiente no compensado en la Casilla 0439) (Cumplimente el anexo C.2)
  • Casilla 0454: en esta casilla se escribe con el Resto de saldos netos negativos de ganancias y pérdidas patrimoniales de 2018, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25% Casilla 0429 (*) (saldo pendiente no compensado en la Casilla 0440) (Cumplimente el anexo C.2).
  • Casilla 0455: en este punto se anota con el Resto de saldos netos negativos de ganancias y pérdidas patrimoniales de 2019, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25% de Casilla 0429(*) (saldo pendiente no compensado en la Casilla 0441) (Cumplimente el anexo C.2)
  • Casilla 0448: en esta casilla se escribe el con el Resto de saldos netos negativos de ganancias y pérdidas patrimoniales de 2020, pendientes de compensación a 1 de enero de 2021, a integrar en la base imponible del ahorro, con el límite del 25%  de Casilla 0429 (*) (saldo pendiente no compensado en la Casilla 0442) (Cumplimente el anexo C.2)
  • Casilla 0460: en este apartado se rellena con el resultado de Base imponible del ahorro 
Casilla 0424 – Casilla 0436 – Casilla 0439 – Casilla 0440 – Casilla 0441 – Casilla 0442 – Casilla 0443 – Casilla 0444 –Casilla 0445 – Casilla 0447 + Casilla 0429 – Casilla 0446 – Casilla 0449 – Casilla 0450 – Casilla 0451 – Casilla 0452 – Casilla 0453 – Casilla 0454 – Casilla 0455 – Casilla 0448

jueves, 20 de abril de 2023

Imputación de agrupación de interés económico y uniones temporales de empresas

Este régimen de agrupación de empresas tiene por objeto facilitar o desarrollar la actividad económica de sus socios, que pueden ser  físicas o jurídicas, uniendo sus esfuerzos en un interés común.

Para ampliar información sobre los regímenes especiales se recomienda la lectura de el articulo Los regímenes especiales. 

En el impreso de la renta viene como en la siguiente foto:
 

A continuación, se explicará cada una de las casillas: 
  • Casilla 0256: en este apartado se rellena con el contribuyente al que le corresponden las imputaciones. 
  • Casilla 0257: en esta casilla se escribe el el NIF de la entidad. 
  • Casilla 0258: en este punto se anota el Criterio de imputación temporal. Para ampliar la información sobre los Criterios Temporales haga clic aquí. 

Imputación de bases imponibles y de deducciones 

  • Casilla 0259: en este apartado se rellena con el importe de la base imponible imputada. 
  • Casilla 0260: en esta casilla se escribe el importe de las deducciones por inversión empresarial (bases Imputadas) 
  • Casilla 0261: en este punto se anota el importe de de las deducciones por creación de empleo (importe deducible imputado) 
  • Casilla 0262: en este apartado se rellena con el importe de las deducciones por rentas obtenidas en Ceuta o Melilla (base imputada) 
  • Casilla 0263: en esta casilla se escribe el importe de la deducción por doble imposición Internacional (base imputada) 

Imputación de retenciones e ingresos a cuenta 

  • Casilla 0264: en este punto se anota el importe de las retenciones e ingresos a cuenta imputados. 
  • Casilla 0265: en este apartado se rellena con la suma de bases imponibles imputadas (Suma Casilla 0259)
  • Casilla 0601: en esta casilla se escribe la suma de retenciones e ingresos a cuenta imputados (Suma Casilla 0264).

jueves, 19 de enero de 2023

Rendimiento Capital Mobiliario en la base imponible del ahorro

El apartado de Rendimientos de Capital Mobiliario del impreso de la renta, es para que el autónomo anote los ingresos, deducciones y reducciones.

Este apartado se divide en:

1.- Rendimientos del capital mobiliario a integrar en la base imponible del ahorro 

En el impreso, este apartado viene como en la siguiente foto.

A continuación se explicara cada casilla:
  • Casilla 0026: En esta casilla se escribe el importe total que obtiene el contribuyente de sus rendimientos de Capital Mobiliario.
  • Casilla 0027: Se incluirá en este punto la contraprestación derivada de cuentas y depósitos basadas en operaciones sobre activos financieros.
  • Casilla 0028: Se incluirá en este apartado los intereses de activos financieros que todavía gozan de la bonificación del 95 por 100 del antiguo Impuesto sobre las Rentas del Capital.
  • Casilla 0029: En esta casilla se incluirán los rendimientos obtenidos por la participación en los fondos propios de cualquier tipo de entidad.
  • Casilla 0030: en este apartado los rendimientos obtenidos como consecuencia de la transmisión o reembolso de Letras del Tesoro.
  • Casilla 0031: En esta casilla se añaden los rendimientos obtenidos de la transmisión o rembolso de activos financieros.
  • Casilla 0032: Se incluirán en este apartado los rendimientos dinerarios o en especie, así como sus correspondientes retenciones o ingresos a cuenta de contratos de seguro de vida o invalidez y de operaciones de capitalización, excepto cuando deban tributar como rendimientos del trabajo.
  • Casilla 0033: Las rentas vitalicias u otras temporales que tengan por causa la imposición de capitales, salvo cuando hayan sido adquiridas por herencia, legado o cualquier otro título sucesorio.
  • Casilla 0034: Para aquellos contribuyentes que perciban compensaciones por acuerdos celebrados con las entidades emisoras de deuda subordinada o de participaciones preferentes, se permite computar, en el ejercicio que se perciban las compensaciones un único rendimiento sin que se tenga que reflejar los pasos intermedios de recompra y suscripción o canje de valores.
  • Casilla 0035: procedentes de seguros de vida, depósitos y contratos financieros a Largo Plazo
  • Casilla 0036 (Total ingresos íntegros): en esta casilla se anota el total obtenido de la operación:
Casilla 0027 + Casilla 0028 + Casilla 0029 + Casilla 0030 + Casilla 0031 + Casilla 0032 + Casilla 0033 + Casilla 0034
  • Casilla 0037: en esta casilla se añaden los gastos derivados de la administración y depósitos de valores negociables
  • Casilla 0038 (Rendimiento Neto): en este punto se anota el total obtenido de la operación:
Casilla 0036 - Casilla 0037
  • Casilla 0039: en esta casilla se aplica las reducciones derivadas de determinados seguros
  • Casilla 0040 (Rendimiento Neto Reducido): en este punto se anota el total obtenido de la operación:
Casilla 0038 - Casilla 0039
  • Casilla 0041 (Suma de rendimientos reducidos (Casilla 40)): en esta casilla se Suma de rendimientos reducidos del capital mobiliario a integrar en la base imponible del ahorro

2.- Aplicación de la disposición transitoria 4.ª de la Ley del Impuesto

Este apartado solo se rellena si se obtienen capitales diferidos de seguros de vida en el ejercicio económico

En el impreso, este apartado viene como en la siguiente foto.

A continuación se explicara cada casilla:

  • Casilla 0042: En esta casilla se escribe el importe total que obtiene el contribuyente.
  • Casilla 0043: En este apartado se integrará el rendimiento total de los años 2016, 2017, 2018, 2019 y 2020
  • Casilla 0044: En este apartado se integrará el rendimiento total del año 2021

3.- Rendimientos del capital mobiliario a integrar en la base imponible general


A continuación se explicara cada casilla:
  • Casilla 0045: En esta casilla se escribe el importe total que obtiene el contribuyente de sus rendimientos de Capital Mobiliario de la base imponible general.
  • Casilla 0046: Se incluirá en este apartado los rendimientos de los arrendamientos de bienes muebles,  negocios o minas o de subarrendamientos.
  • Casilla 0047: en este punto se incluyen los rendimientos derivados de la prestación de asistencia técnica.
  • Casilla 0048: en esta casilla se añade los rendimientos derivados de la propiedad intelectual que no sea el autor.
  • Casilla 0049: rendimientos derivados de la cesión de la explotación de los derechos de autor, si opta por imputar el anticipo a cuenta de los mismos a medida que vayan devengándose
  • Casilla 0050: en este apartado se incluyen los rendimientos derivados de la propiedad industrial que no afecten a la actividad económica
  • Casilla 0051: Otros rendimientos incluidos en la base imponible general.
  • Casilla 0052 (Total de Ingresos íntegros): en esta casilla se anota el total obtenido de la operación:
Casilla 0046 + Casilla 0047 + Casilla 0048 + Casilla 00050 + Casilla 0051
  • Casilla 0053: en esta casilla se incluye el importe de los gastos deducibles
  • Casilla 0054 (rendimiento neto): en esta casilla se anota el total obtenido de la operación:
Casilla 0052 + Casilla 0053
  • Casilla 0055: en este aparatado se incluye la cifra total de la reducciones de rendimientos generados durante 2 años obtenidos de forma irregular
  • Casilla 0056(Rendimiento Neto reducido): en esta casilla se anota el total obtenido de la operación:
Casilla 0054 + Casilla 0055
  • Casilla 0041 (Suma de rendimientos reducidos (Casilla 40)): en esta casilla se Suma de rendimientos reducidos del capital mobiliario a integrar en la base imponible general. 

viernes, 21 de octubre de 2022

¿Cómo se calcula el IRPF?

El Impuesto sobre la Renta de las Personas Físicas o IRPF, es un impuesto obligatorio que pagan las personas físicas que son residentes en España o contribuyentes de sus rentas obtenidas durante un año natural.


Antes de entrar en materia de explicar los cálculos para la realización de IRPF, se explicará los dos bloques generales en los que se basa la declaración de la renta, que son:

  • La Base Imponible general: comprende casi todas las rentas que se hayan recibido durante el ejercicio fiscal (los rendimientos del trabajo y el capital, las ganancias patrimoniales y las imputaciones de rentas y pérdidas).
  • La Base Liquidable de ahorro: comprende todo el dinero ganado con inversiones, además de otras partidas (se consideran inversiones las acciones, depósitos financieros, participaciones en beneficios de empresas, amortizaciones y los intereses generados por nuestras cuentas corrientes).

Cálculo de IPRF paso a paso

1 Paso: Calcular la Cuota Íntegra General y La cuota Íntegra Ahorro

Para que no sea tan complicado, se dividirá el IRPF en dos partes la Cuota Íntegra General y Cuota Íntegra Ahorro. 

La primera que vamos a desgranar será la Cuota Íntegra General:

  1. Lo primero que se calcula es:
 Solo se calcula si la persona es un autónomo, ya que, si es un asalariado, ese cálculo lo hace Hacienda.
    • El Rendimiento de Trabajo: Haga clic aquí para ver cómo se calcula. Si la persona es asalariado, el pago se realiza mes a mes, es decir, se retiene en la nómina un tanto por ciento correspondiente al IRPF. Si la cantidad que al trabajador se le retiene es superior de la que le toca pagar, la declaración de la renta le saldrá a devolver. En cambio, si la cantidad retenida es inferior de lo que debe pagar, la declaración de la renta le saldrá a pagar. El resultado de cada retención depende del salario, del tipo de contrato y de su situación familiar.
    • Imputación de Rentas: Para ampliar información haga clic aquí. 
    • Rendimientos de Actividades Económicas: Haga clic aquí para ver cómo se calcula.
2. Cuando tenemos calculado el Rendimiento Neto reducido de los Rendimientos de Trabajo, la Imputación de Rentas y Rendimientos de las Actividades Económicas. Se suman los 3 Rendimientos Netos Reducidos y el resultado obtenido es la Base Imponible General.
3. A la Base Imponible General se le resta la Reducciones. El resultado es la Cuota Integral General.

 Para calcular la Base Liquidable de ahorro, consta de los siguientes pasos:

1.       Lo primero que se calcula es:

    • Los Rendimientos de Capital inmobiliarios: Acceda aquí para ver cómo se calcula.
    • Los Rendimientos de Capital mobiliario: Haga clic aquí para ver cómo se calcula.
Se recomienda la lectura de Los Rendimientos de Capital, haga clic aquí para acceder al artículo.
    • Ganancias y Pérdidas patrimoniales: para saber cómo se realiza el cálculo, haga clic aquí.
2.       Cuando tenemos calculado el Rendimiento Neto reducido de los Rendimientos de Capital Inmobiliario, los Rendimientos de Capital Mobiliario y Ganancias y Pérdidas patrimoniales. Se suman los 3 Rendimientos Netos Reducidos y el resultado obtenido es la Base Liquidable de ahorro.

2 Paso: Cuota Integra y Cuota Liquida

Una vez calculadas la Cuota Integral General y la Base Liquidable de ahorro, se suman ambos resultados obteniendo la Cuota Integra.

A la Cuota Íntegra se le restan las Deducciones Fiscales. Y el Resultado es la Cuota Liquida

Para ampliar información sobre las Deducciones fiscales, haga clic aquí.

3 Paso. Cantidad a cobrar o a pagar

A la Cuota Líquida se le restan las Reducciones Fiscales. Y dependiendo si el resultado puede ser:
  • Si el resultado de la declaración es una cantidad positiva, el contribuyente tiene la obligación de pagar la cantidad que resulte en su contra
  • Si el resultado de la declaración es una cantidad negativa, el contribuyente tiene el derecho a solicitar la devolución de la cantidad que resulte a su favor.
Para ampliar información sobre las Reducciones fiscales, haga clic aqui.

Ejercicios de cálculo de IRPF

En este enlace se puede acceder a varios ejercicios para practicar el cálculo de IRPF.

Reducciones Fiscales

Una reducción fiscal es una reducción de la base imponible sobre la que se calcula, mediante la aplicación de un tipo impositivo, un determinado impuesto.

A la hora de pagar un impuesto se calcula mediante la aplicación de un tipo impositivo sobre una base imponible. 

La reducción fiscal es una reducción de la base imponible por una razón justificada. Es decir, una reducción de la base imponible por razones que están contempladas previamente en la ley. Un ejemplo lo podemos encontrar en las aportaciones que se realizan a planes de pensiones complementarios. Dado que los ingresos se destinan a una hucha que el interesado usará en el futuro y que hoy no representa un ingreso para él, esto se reduce de la base imponible sobre la que se calculará el impuesto.

Por esta razón, las reducciones fiscales son objeciones que contempla el sistema tributario para evitar que se paguen impuestos por beneficios que, en realidad, no lo son.

En España, el sistema tributario español contempla los siguientes conceptos:

  • Reducción por tributación conjunta: es una alternativa a la hora de presentar la declaración de la renta. De ese modo, se agregan las rentas obtenidas por todos los miembros de la familia. Las unidades familiares que opten por la tributación conjunta tendrán derecho a la siguiente reducción:
    • En la primera modalidad (unidad familiar integrada por cónyuges), la base imponible se reducirá en 3.400 euros anuales.
    • En la segunda modalidad (unidad familiar en caso de separación legal o inexistencia de matrimonio), la base imponible se reducirá en 2.150 euros anuales.
  • Reducción por aportaciones a sistemas de previsión social (planes de pensiones, mutualidades de previsión social…):

    • 1.500 euros o se incrementará en 8.500 euros (llegando hasta un máximo de 10.000 euros), siempre que tal incremento provenga de contribuciones empresariales o de aportaciones del trabajador al mismo instrumento de previsión social por importe igual o inferior a la contribución empresarial.
    • 30% sobre los rendimientos netos del trabajo y de actividades económicas percibidos individualmente en el ejercicio.
  • Reducción por aportaciones a personas con discapacidad: existe un LIMITE de reducción ADICIONAL por aportaciones a favor del cónyuge o para personas con discapacidad, cuando este no obtenga rendimientos del trabajo o de actividades económicas superiores a los 8.000 euros anuales, se fija en 1.000 euros anuales.
  • Reducción por aportaciones a patrimonios protegidos de personas con discapacidad: 
    • El aportante podrá reducir hasta el límite máximo de 10.000 euros anuales, por todos los patrimonios protegidos a los que realice aportaciones.
    • El conjunto de reducciones no puede exceder de 24.250 euros anuales. Los excesos sobre el límite de reducción podrán reducirse en los cuatro períodos impositivos siguientes.
    • Cuando se produzcan varias aportaciones en mismo patrimonio protegido y se exceda el límite de 24.250 euros, las reducciones serán de forma proporcional.
    • No dará derecho a reducción las aportaciones efectuadas por el titular del patrimonio protegido.
  • Reducción por pensiones compensatorias: 
    • Pensiones compensatorias a favor del cónyuge: 
      • Para el pagador reduce la base imponible general sin que pueda resultar negativa como consecuencia de esta disminución.
      • Para el perceptor, esta pensión constituye un rendimiento del trabajo no sometido a retención
    • Anualidades por alimentos en favor de personas distintas de los hijos:
      • Anualidades por alimentos a favor de los hijos:
        • Para el pagador no reducen la base imponible general. Si dichas anualidades son inferiores a la base liquidable general se someten a gravamen con el fin de limitar la progresividad de las escalas del impuesto.
        • Para los hijos perceptores constituyen renta exenta siempre que se perciban en virtud de decisión judicial.
      • Anualidades por alimentos a favor de otras personas:
        • Para el pagador siempre que sean por decisión judicial, reducen la base imponible general.
        • Para el perceptor, esta pensión constituye un rendimiento del trabajo no sometido a retención
  • Reducción por aportaciones a mutualidades de deportistas profesionales:
    • Las aportaciones anuales no podrán rebasar la cantidad de 24.250 euros anuales.
    • Las aportaciones realizadas en el año 2021 que no hubieran sido objeto de reducción en la base imponible por insuficiencia de la misma o por aplicación del límite podrán reducirse en los cinco ejercicios siguientes.


Ganancias y pérdidas patrimoniales

 Concepto

Son ganancias y pérdidas patrimoniales las variaciones en el valor del patrimonio del contribuyente que se pongan de manifiesto con ocasión de cualquier alteración en la composición de aquel, salvo que por la Ley se califiquen como rendimientos.

Son alteraciones en la composición del patrimonio, entre otras:

Las transmisiones

Existen dos tipos:

La Transmisión onerosa

La transmisión onerosa es aquella en la que se produce una contraprestación ante el intercambio de un bien o derecho entre las partes.

El cálculo del rendimiento gravable se realiza según el siguiente esquema:


El Valor de Transmisión es el importe real de la transmisión. Restando los Gastos accesorios a la enajenación

Valor de adquisición: Será el resultado de sumar el importe real de la adquisición, las posibles mejoras implementadas en la misma, los gastos de gestión incurridos para la adquisición y traspaso así como los tributos de la misma, y restarle las posibles amortizaciones acumuladas del bien durante su vida útil  anterior a la transacción.

La Transmisión lucrativa

La transmisión lucrativa cuando se produce un intercambio o transacción sin contraprestación. Es decir, cuando hay un intercambio sin recibir nada por una de las partes.

El cálculo del rendimiento gravable se realiza según el siguiente esquema:


Se aplicarán los criterios establecidos para las transmisiones onerosas.

En las adquisiciones lucrativas por causa de muerte derivadas de contratos, el beneficiario de los mismos que transmitiera, antes del transcurso de cinco años desde la celebración del pacto sucesorio o del fallecimiento del causante, los bienes adquiridos, se subrogará en la posición de este, respecto al valor y fecha de adquisición de aquellos, cuando este valor fuera inferior al previsto en el párrafo anterior.

Los premios

Estarán sujetos al IRPF mediante un gravamen especial los siguientes premios obtenidos por contribuyentes de este impuesto:

  1. Los premios de las loterías y apuestas organizadas por la Sociedad Estatal Loterías y Apuestas del Estado y por los órganos o entidades de las comunidades autónomas, así como de los sorteos organizados por la Cruz Roja Española y de las modalidades de juegos autorizadas a la Organización Nacional de Ciegos Españoles.
  2. Los premios de las loterías, apuestas y sorteos organizados por organismos públicos o entidades que ejerzan actividades de carácter social o asistencial sin ánimo de lucro establecidos en otros Estados miembros de la Unión Europea o del Espacio Económico Europeo y que persigan objetivos idénticos a los de los organismos o entidades señalados en la letra anterior.
El gravamen se exigirá a cada décimo, fracción o cupón de lotería o apuesta premiados.

Estarán exentos los premios cuyo importe íntegro sea igual o inferior a 40.000 euros.

La base imponible estará formada por el importe del premio que exceda de la cuantía exenta.

La cuota íntegra será la resultante de aplicar a la base imponible anterior el tipo del 20 %.

En el supuesto de que el premio fuera de titularidad compartida, la base imponible se prorrateará entre los cotitulares en función de la cuota que les corresponda.

Las ganancias justificadas que no se deban al consumo o al juego.

Cuando la Administración descubra bienes o derechos cuya tenencia, declaración o adquisición no se corresponda con la renta o el patrimonio declarados por el contribuyente, incluirá su importe en la base liquidable general del periodo impositivo respecto del que se descubran.

Tendrán la consideración de ganancias de patrimonio no justificadas, y se integrarán en la base liquidable general del periodo impositivo más antiguo de los no prescritos susceptible de regularización.

Practicar el cálculo

A continuación, se muestra un enlace para practicar el cálculo de las Ganancias y Pérdidas patrimoniales con ejercicios resueltos: Ejercicios resueltos de las Ganancias y Pérdidas patrimoniales


jueves, 22 de abril de 2021

Libro registro de determinadas operaciones intracomunitarias

El Libro Registro de determinadas operaciones intracomunitarias es aquel que permite conocer la situación de los bienes objeto de transporte a un Estado miembro de la Unión Europea distinto del de origen.

Para descargar el Libro Registro de determinadas operaciones haga clic aquí

Estructura del Libro

Los datos dependerán del tipo de operación realizada, así como del sujeto en cuestión.

En relación con las operaciones de venta de bienes en consigna

  • El vendedor:
- El Estado miembro a partir del cual los bienes han sido expedidos
- El número de identificación del empresario 
- El Estado miembro al que se expiden o transportan los bienes
- Descripción
- Base imponible
- Cantidad
- Precio unitario de los bienes entregados
- Fecha de dicha entrega
- Fecha en que se produce el incumplimiento
- El motivo.
- Bienes devueltos
- Fecha de la devolución
  • El empresario o profesional a quien van destinados los bienes:
- El número de identificación del vendedor
- Descripción
- Base imponible
- Cantidad
- Precio unitario de los bienes adquiridos
- Fecha 
 
Si el destinatario de los bienes es el encargado de su depósito, deberá anotar también:
 
- La fecha de llegada al almacén
- Descripción y cantidad de los bienes que son retirados del almacén
- Descripción y cantidad de los bienes destruidos o desaparecidos del almacén y la fecha en que se produce o se descubre la destrucción, pérdida o robo de los bienes.

¿Qué se debe registrar en este Libro?

  • El envío o recepción de bienes para la realización de informes periciales, valoraciones, …. ya que en estas operaciones no se devenga IVA. Y asi se tiene un control sobre ellas. 
  • Las transferencias de bienes que realice el sujeto pasivo de bienes corporales de su empresa con destino a otro Estado miembro. A continuación, se cita los casos en los que hay que hacer un registro en este libro de transferencias:
- para realizar informes periciales, trabajos o reparaciones, etc siempre que después se reexpidan con destino al sujeto pasivo en el territorio de aplicación del Impuesto.
- para utilizarlos temporalmente en el territorio de ese Estado miembro en la realización de prestaciones de servicios efectuadas por el sujeto pasivo establecido en España.
- para utilizarlos temporalmente en el territorio de ese Estado miembro, por un período que no exceda de 24 meses, cuando la importación del mismo bien procedente de un país tercero para su utilización temporal
  • La afectación a las actividades desarrolladas por el sujeto pasivo en el territorio peninsular español e Islas Baleares, de los bienes que ha producido, adquirido o importado en el desarrollo de su actividad empresarial o profesional en otro Estado miembro.
  • El envío o recepción de los bienes comprendidos en un acuerdo de ventas de bienes en consigna.


A partir de julio de 2017 los contribuyentes inscritos en el registro de devolución mensual ya no tienen la obligación de presentar este Libro por aplicación de lo dispuesto en el Art. 30 ,RIVA apartado 6 quedarán asimismo excluidos de la obligación de llevar los libros registro a través de la Sede electrónica de la Agencia Estatal de Administración Tributaria

Conservación

Los libros cumplimentados deben conservarse a disposición de la Agencia Estatal de Administración Tributaria durante el plazo máximo de prescripción fiscal.

Para ampliar información se recomienda la lectura del articulo: ¿Cuánto tiempo se deben conservar los documentos de una empresa?