Entrada destacada

Libro de Proveedores

Es un Libro auxiliar que tiene como objetivo llevar una cuenta para cada Proveedor con el que la empresa tiene relaciones comerciales. En ...

Mostrando entradas con la etiqueta Contribuyente. Mostrar todas las entradas

jueves, 18 de mayo de 2023

Aplicación del borrador

El contribuyente tras identificarse con Cl@ve PIN, selecciona el tipo de actuación: en nombre propio o como representante.

Si tiene dudas de cómo acceder al borrador de la renta se recomienda la lectura de el siguiente artículo: Acceso al borrador de hacienda.
Una vez en el expediente del contribuyente, se  accede a la opción "Borrador/Declaración (Renta WEB)" del apartado "Servicios disponibles".

Si el contribuyente ya ha accedido a Renta WEB en algún otro momento, en una ventana emergente se informará de la existencia de una declaración anterior, que puedes recuperar desde la opción "Continuar sesión" o comenzar una nueva, incorporando los datos fiscales desde la opción "Nueva Declaración". También se puede escoger el idioma en el que desea realizar la declaración.

Si el contribuyente ya ha presentado la declaración, el programa detectará que ya existe una declaración presentada para este ejercicio y dará además la opción para rectificarla mediante el botón "Modificar declaración presentada".
Si el contribuyente pulsa "Nueva declaración", se cargará la ventana con los "Datos identificativos" del declarante y resto de declarantes, si formas parte de una unidad familiar.
Si el Declarante pulsa "Continuar sesión" accederá al "Resumen de declaraciones". Desde esta ventana, puede seguir con la incorporación de datos en la declaración utilizando el botón "Apartados declaración" y, si esta de acuerdo con el resultado, puedes pulsar en "Presentar declaración". 
Desde cada una de las declaraciones, puedes descargar un PDF con la vista previa de la declaración de cada declarante o conjunta, que no es apta para la presentación pero te puede servir como consulta.

Presentación de la declaración

Antes de presentar la declaración comprueba si tienes errores en la cumplimentación pulsando el botón "Validar".


Los avisos no te impiden presentar la declaración y son sólo para que verifiques la cumplimentación. Si el mensaje es de error deberás corregirlo para que la declaración se considere válida en el momento de presentarla. 
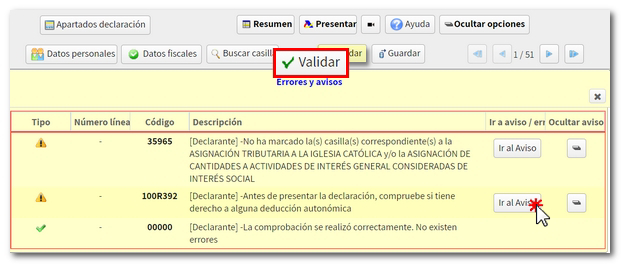
Una vez comprobado que no contiene errores, pulsa "Presentar declaración":
  • Si el resultado de la declaración es una devolución, elige si deseas la devolución por transferencia o si deseas renunciar a la devolución en favor del Tesoro Público. Comprueba el código IBAN de la cuenta en la que deseas que se realice la devolución. Por defecto, aparecerá la cuenta IBAN indicada en el ejercicio anterior; no obstante, puedes modificarla en este paso.
  • Si la declaración tiene como resultado un ingreso, marca, en primer lugar, si deseas fraccionarlo en dos pagos o no.
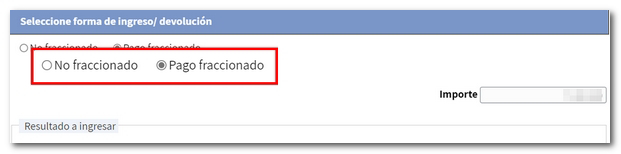
A continuación, podrás seleccionar varias opciones de pago: 

  • Domiciliación del importe a ingresar. La presentación con domiciliación bancaria podrá realizarse desde el 11 de abril hasta el 27 de junio, ambos inclusive. Selecciona la opción "Domiciliación del importe a ingresar" e introduce el IBAN de la cuenta en la que quieres que se realice la devolución.
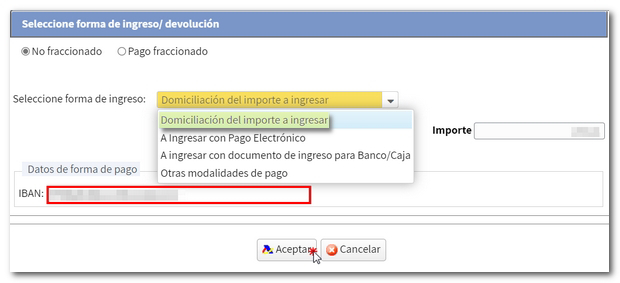
A ingresar con Pago Electrónico. En este caso podrás optar por tres formas de pago:

  • Pago con cargo en cuenta. Te conectará con la pasarela de pago para obtener el NRC en ese momento, cargando el importe en la cuenta que asignes.
  • Pago con tarjeta de crédito/débito. Te conectará con la pasarela de pago para obtener el NRC en ese momento utilizando tu tarjeta de crédito o débito.Introducir NRC de un pago ya realizado. Deberás realizar el ingreso total desde tu Entidad Bancaria generando el NRC justificante del pago, ya sea en sus oficinas o mediante banca electrónica que te ofrezca tu entidad. Posteriormente, deberás introducir el NRC en la casilla "Número de referencia NRC".

  • A ingresar con Documento de ingreso para Banco/Caja. Te permite obtener el documento de ingreso para pagarlo en el Banco o Caja. Mediante esta opción la declaración quedará pendiente de pago en tu entidad financiera.
  • Otras modalidades de pago. Como por ejemplo, el reconocimiento de deuda con imposibilidad de pago, solicitud de aplazamiento o el pago mediante transferencia en una cuenta de una Entidad no Colaboradora, entre otros.
Después de seleccionar la forma de pago, pulsa "Aceptar" para presentar la declaración.

sábado, 22 de abril de 2023

Imputación de rentas por la participación en Instituciones de inversión colectiva constituidas en paraísos fiscales

Los contribuyentes que participen en instituciones de inversión colectiva constituidas en paraísos fiscales imputarán en la renta general del período impositivo la diferencia positiva entre el valor liquidativo de la participación al día de cierre del período impositivo y su valor de adquisición.

Para ampliar información sobre los regímenes especiales se recomienda la lectura de el articulo Los regímenes especiales. 

En el impreso de la renta viene como en la siguiente foto:


A continuación, se explicará cada una de las casillas:
  • Casilla 0276: en este punto se anota el el contribuyente que debe efectuar la imputación.
  • Casilla 0277: en este apartado se rellena con la Denominación de la Institución de inversión Colectiva.
  • Casilla 0278: en esta casilla se escribe el importe de la imputación.
  • Casilla 0280: en este punto se anota el resultado de la suma de imputaciones de renta por la participación en Instituciones de inversión colectiva constituidas en paraísos fiscales. 

jueves, 13 de abril de 2023

Rendimientos de actividades económicas en estimacion objetiva (excepto agrícola, ganaderas y forestales)

El artículo de Rendimientos de Actividades económicas en estimación objetiva se calcula en función del beneficio estimado según los recursos de los que se disponen.

Para ampliar información sobre estos Rendimientos se recomienda la lectura de el articulo de Rendimientos de Actividades Económicas.

Para ampliar información sobre Estimación objetiva se recomienda leer el artículo de Estimación Objetiva 

En el impreso de la renta viene como en la siguiente foto:


A continuación, se explicará cada una de las casillas:
  • Casilla 1441: en esta casilla se escribe el contribuyente titular de la actividad. 
  • Casilla 1442: en este punto se anota el código identificativo de la actividad económica que desarrolla el contribuyente titular. 
  • Casilla 1443: en este apartado se indica si para la imputación temporal de los rendimientos se opta por el criterio de pagos y cobros. Para ampliar la información sobre los Criterios imputables temporales haga clic aquí. 
  • Rango Casillas 1444 a 1464: se indica los módulos de la estimación objetiva. Se divide en 4 columnas:
    • La 1 columna es un código numérico para identificar los módulos. 
    • La 2 columna es la definición de cada módulo. 
    • La 3 columna se anota el número de unidades en cada módulo. 
    • La 4 columna se rellena automáticamente con el rendimiento por módulo antes de la amortización. 
  • Casilla 1465: en esta casilla se escribe el importe de el Rendimiento Neto Previo (Suma). 

Minoraciones

  • Casilla 1466: en este punto se anota la minoración por incentivos al empleo. 
  • Casilla 1467: en este apartado se rellena con el importe de minoración por incentivos de inversión. 
  • Casilla 1468: en esta casilla se escribe el resultado obtenido de la siguiente operación: 
Casilla 1465 - Casilla 1466 - Casilla 1467

Índices correctores 

  • Casilla 1469: en este punto se anota el índice corrector especial correspondiente. Para ampliar la información haga clic aquí 
  • Casilla 1470: en este apartado se anota el índice corrector de para empresas de pequeña dimensión. Se divide en dos:
    • Sin personal asalariado: tiene los siguientes requisitos:
      • Titular persona física
      • Ejercer la actividad en un solo local.N

      • No disponer de más de un vehículo afecto a la actividad y que éste no supere los 1.000   kilogramos de capacidad de carga.

    • Hasta 2 trabajadores: cuando se reúnan los requisitos anteriores y se ejerza la actividad con personal asalariado se aplicará el índice 0,90
  • Casilla 1471: en esta casilla se escribe el índice corrector de temporada y se aplicará el índice que corresponda en función de la duración de la temporada.

  • Casilla 1472: en este punto se anota el índice corrector de exceso se aplicará cuando índices correctores resulte superior a las cuantías fijadas en cada caso, al exceso sobre dichas cuantías se le aplicará el índice 1,30.
  • Casilla 1473: en este apartado se rellena con el índice corrector por inicio de nuevas actividades después del 1 de enero de 2017. 
Si el contribuyente es una persona con discapacidad igual o superior a 33%, se aplicara los siguientes índices:
  • Casilla 1474: en esta casilla se escribe el importe de el Rendimiento Neto. 
  • Casilla 1475: en este punto se anota la reducción de carácter general en el caso de que la Casilla 1474 > 0.
  • Casilla 1476: en este apartado se rellena con el importe de la reducción por las actividades económicas desarrolladas en el término municipal de Lorca.
  • Casilla 1477: en esta casilla se escribe el importe de Gastos extraordinarios por circunstancias excepcionales.
  • Casilla 1478: en este punto se anota el importe de Otras percepciones empresariales.
  • Casilla 1479: en este apartado se rellena con el Rendimiento Neto de la actividad que se calcula con la siguiente operación:
Casilla 1474 - Casilla 1475 - Casilla 1476 - Casilla 1477 - Casilla 1478
  • Casilla 1480: en esta casilla se escribe el importe de las reducciones de Rendimientos generados durante 2 años obtenidos de forma irregular.
  • Casilla 1481: en este punto se anota el importe de el Rendimiento Neto que se calcula con la siguiente operación:
Casilla 1479 - Casilla 1480
  • Casilla 1482: en este apartado se rellena con la suma de Rendimientos netos reducidos de las actividades económicas.
  • Casilla 1483: en esta casilla se escribe el importe de la reducción por ejercicio de determinadas actividades económicas.
  • Casilla 1484: en este punto se anota el Rendimiento Neto Reducido total de las actividades económicas:
Casilla 1482 - Casilla 1483